Una instalación de placas solares en una vivienda ya construida puede ir al 10 % de IVA. No por ser solar, sino porque la ley la trata como una obra de renovación de la vivienda, y eso tiene requisitos concretos. Si se cumplen, el 10 % es legal. Si no, toca el 21 %. Aquí te explicamos cuáles son, cómo se comprueban y qué hacemos nosotros en cada oferta.
En resumen: el 10 % cabe cuando la vivienda tiene más de dos años, la usas como vivienda particular (o es de una comunidad de propietarios) y el coste de los materiales que pone la instaladora no supera el 40 % del precio sin IVA. Si falla cualquiera de las tres condiciones, toda la obra va al 21 %.
1. La regla general y la excepción
El tipo general del IVA es el 21 %. La Ley del IVA (Ley 37/1992, artículo 91) prevé un tipo reducido del 10 % para algunas obras en viviendas, y la Agencia Tributaria lo resume así: las obras en viviendas van al 21 % salvo que encajen en uno de esos supuestos.
Para una instalación de autoconsumo hay dos que pueden encajar: la renovación o reparación de una vivienda, que es el caso de casi todos los que ya viven en su casa, y la construcción de una vivienda nueva contratada por su promotor.
2. Vivienda ya construida: obra de renovación
La Dirección General de Tributos ha confirmado que instalar placas solares en una vivienda existente es una obra de renovación (consulta V2068-21), regulada en el artículo 91.Uno.2.10.º de la ley. Va al 10 % si se cumplen los tres requisitos a la vez:
- Quién la contrata. Una persona física que usa la vivienda para uso particular, o una comunidad de propietarios. Si la contrata una empresa, o la vivienda está alquilada o se usa para una actividad económica, no cabe.
- Antigüedad. La vivienda terminó de construirse, o de rehabilitarse, al menos dos años antes de empezar la obra.
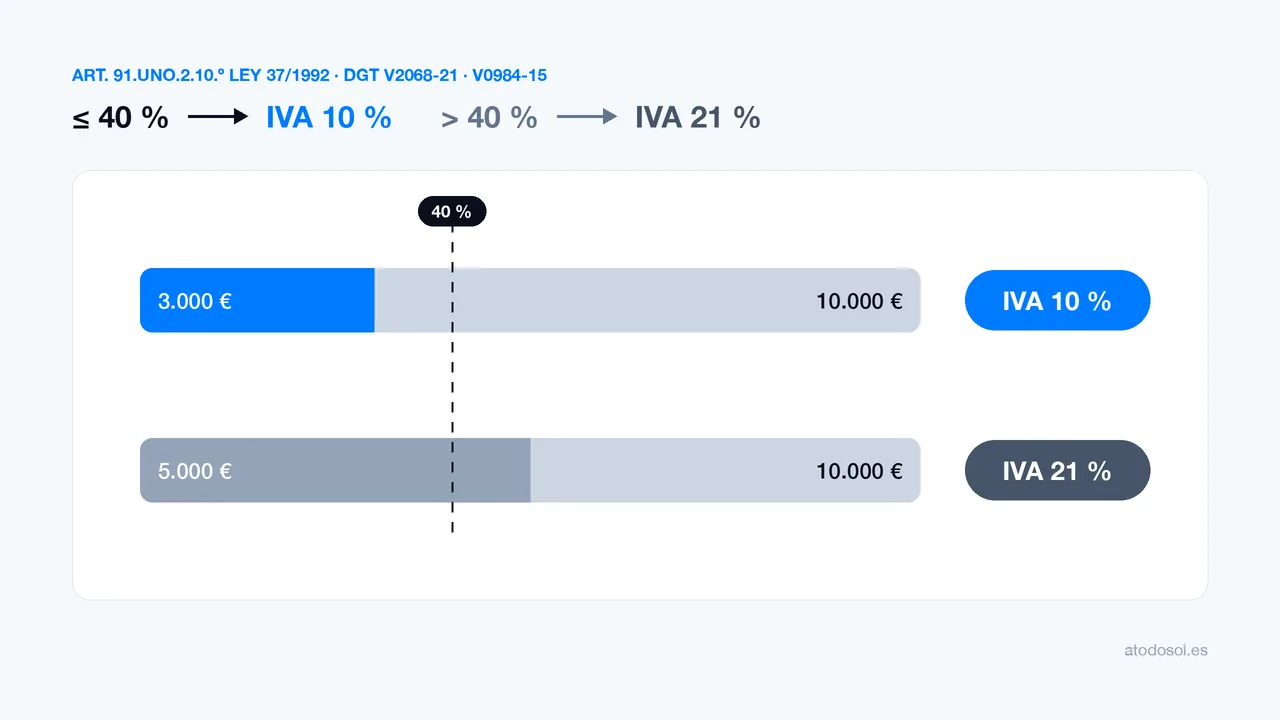
- Materiales. El coste de los materiales que aporta la instaladora no supera el 40 % de la base imponible, es decir, del precio sin IVA.
El ejemplo de la propia Agencia Tributaria: una obra de 10.000 € con 3.000 € de materiales puede ir al 10 %. La misma obra con 5.000 € de materiales va al 21 %.
Cómo se cuenta el 40 %
- Cuenta el coste, no el precio de venta. Lo que se mide es lo que la instaladora paga por los materiales a sus proveedores, no lo que te los cobra a ti (consulta V0984-15).
- Entran todos los materiales que se quedan en la obra: paneles, inversor, batería, estructura, cableado y protecciones. También los que ponga una subcontrata.
- Si se pasa, se pasa todo. Si los materiales superan el 40 %, toda la obra va al 21 %. No vale facturar la mano de obra al 10 % y el material al 21 %, ni partir la obra en dos facturas.
- La factura lo dice. Una factura al 10 % por esta vía indica que los materiales aportados no superan el 40 % de la base.
En la práctica, una instalación de paneles con inversor cumple a menudo: los paneles han bajado mucho de precio y la mano de obra, la legalización y el resto de servicios pesan en el total. La batería, en cambio, es casi todo material: con batería es más difícil quedarse por debajo del 40 %. Por eso no hay una respuesta general: se calcula en cada obra.
3. Vivienda en construcción: el autopromotor
Si estás construyendo tu vivienda y contratas la instalación directamente, como parte de esa obra, la vía es otra: la construcción de la vivienda contratada con su promotor (artículo 91.Uno.3.1.º). Aquí no hay límite de materiales, pero hace falta la licencia de obras de la vivienda.
No es el caso de quien ya vive en su casa y quiere poner placas en el tejado: eso es una renovación, y se aplica lo del punto anterior.
4. La rehabilitación de edificios
Hay una tercera vía, la rehabilitación, pero es para obras grandes: más del 50 % del coste del proyecto tiene que ir a estructura, fachadas, cubiertas u obras análogas, y el total tiene que superar el 25 % del valor de la edificación sin contar el suelo. Una instalación de placas, por sí sola, no es una rehabilitación.
5. Lo que no cambia el IVA, y lo que es compatible
- El certificado energético, las ayudas y las deducciones no cambian el tipo de IVA. Que mejore la letra del certificado, o que tengas una ayuda, no convierte la obra en una obra al 10 %. El IVA depende solo de los requisitos del artículo 91.
- El 10 % es compatible con las deducciones de IRPF: la de mejora de eficiencia energética (40 % o 60 %), la de autoconsumo de 2026 (10 % o 20 %) y la autonómica de la Comunitat Valenciana. Hace falta una factura correcta y pagar por banco, nunca en efectivo. Como esas deducciones tienen un tope, pagar menos IVA casi nunca cambia lo que deduces.
6. Cuándo va al 21 %
| Tu caso | IVA |
|---|---|
| Vivienda de uso particular con más de dos años y materiales hasta el 40 % de la base | 10 % |
| Comunidad de propietarios, con los mismos requisitos de antigüedad y materiales | 10 % |
| Vivienda en construcción, contratada por el promotor y con licencia de obras | 10 % |
| Materiales por encima del 40 % de la base | 21 % |
| Empresa o sociedad, local, nave u oficina | 21 % |
| Vivienda alquilada o con actividad económica | 21 % |
| Vivienda terminada hace menos de dos años | 21 % |
Además, en A Todo Sol facturamos de momento al 21 % las pérgolas solares, porque la estructura es casi toda material, y las instalaciones con renting, porque la factura va a nombre de la empresa de renting y no al tuyo.
7. Cómo lo hacemos en A Todo Sol
- Calculamos los materiales de tu obra antes de hacer la oferta, con el coste real de compra de cada equipo, la estructura, el cableado y las protecciones. Dejamos un margen de seguridad por debajo del 40 %: si el cálculo se queda justo, la oferta va al 21 %.
- Si cabe el 10 %, baja tu precio. Mantenemos el mismo precio sin IVA y aplicamos el 10 %: la diferencia es para ti. No subimos la obra para compensar.
- Lo dejamos por escrito. La oferta y la factura indican en qué supuesto legal se apoya el 10 %. En la oferta confirmas los requisitos que dependen de ti: que la vivienda es de uso particular y que tiene más de dos años.
- Si no cabe, va al 21 %. No partimos la obra en dos facturas ni inflamos la mano de obra para que salgan las cuentas.
8. Qué pedir si te ofrecen el 10 %
- Que te digan por escrito en qué supuesto legal se apoya: renovación de vivienda, o vivienda en construcción con licencia.
- Si es por renovación, que te expliquen cómo han calculado los materiales frente al precio sin IVA.
- Desconfía del 10 % «porque es solar», «por el certificado energético» o «por la ayuda»: no son motivos legales.
- Si la contrata una empresa, o es para un local o una nave, el 10 % de renovación no cabe.
- Compara también el precio sin IVA: así ves qué parte de la diferencia entre ofertas es la instalación y qué parte es el impuesto.
9. Si el 10 % se aplica mal
Quien declara e ingresa el IVA es la instaladora. Si aplicó el 10 % sin cumplir los requisitos, Hacienda se lo regulariza a ella: la diferencia hasta el 21 %, con intereses y, en su caso, sanción. Pero la instaladora puede reclamarte después esa diferencia, y una factura con el tipo equivocado complica justificar las deducciones en tu Renta.
Por eso te pedimos que confirmes por escrito los requisitos que dependen de ti: si esa declaración no fuera cierta, la ley te haría responsable de la diferencia. Con los requisitos claros y el cálculo de materiales hecho, el 10 % es simplemente el IVA que corresponde.
Fuentes: artículos 91.Uno.2.10.º y 91.Uno.3.1.º de la Ley 37/1992 del IVA; Agencia Tributaria, «¿Qué tipo se aplica a las obras en viviendas?»; consultas de la Dirección General de Tributos V2068-21 y V0984-15. Artículo actualizado el 14 de octubre de 2026. No sustituye un asesoramiento fiscal sobre tu caso concreto.